Aumentar o faturamento é uma conquista importante para qualquer negócio.
Pode representar maior demanda, ampliação da carteira de clientes ou fortalecimento comercial. Mas existe uma pergunta que merece acompanhar esse crescimento: o resultado da empresa evoluiu na mesma proporção?
Nem sempre.
Uma empresa pode vender mais sem melhorar sua rentabilidade. Pode aumentar sua receita e enfrentar maior pressão sobre o caixa. Pode ampliar sua operação sem compreender integralmente os custos e os recursos necessários para sustentá-la.
Isso acontece porque faturamento, resultado e disponibilidade financeira não representam a mesma coisa.
Faturamento mostra uma parte da realidade
O faturamento ajuda a compreender o volume de vendas de uma empresa. Entretanto, não revela sozinho quanto a operação consome de recursos, qual margem é gerada ou quanto dinheiro está efetivamente disponível para cumprir os compromissos financeiros.
Duas empresas com faturamento semelhante podem apresentar resultados muito diferentes.
A diferença pode estar na estrutura de custos, nas despesas operacionais, na composição das vendas, nas condições comerciais ou na eficiência dos processos.
Por isso, o valor faturado precisa ser interpretado dentro do contexto do negócio.
Vender mais não garante uma margem melhor
Imagine uma empresa que aumenta suas vendas, mas concede descontos maiores, assume custos adicionais ou amplia despesas para atender à demanda.
O faturamento pode crescer enquanto a margem diminui.
O problema não está necessariamente no crescimento, mas na ausência de uma análise que permita compreender seus efeitos.
A gestão precisa avaliar não apenas quanto vende, mas também quais condições econômicas sustentam essas vendas.
O crescimento é mais consistente quando a empresa compreende os recursos necessários para produzi-lo e os resultados que consegue obter.
Resultado e caixa respondem a perguntas diferentes
Uma empresa também precisa distinguir o resultado econômico da sua disponibilidade financeira.
O resultado é apurado considerando as receitas e despesas pertinentes ao período, conforme os critérios contábeis aplicáveis. O caixa, por sua vez, reflete as entradas e saídas financeiras efetivamente ocorridas.
Uma venda a prazo pode contribuir para a receita e para o resultado antes de o dinheiro ser recebido. Ao mesmo tempo, os compromissos com fornecedores, salários, tributos e outros pagamentos podem vencer antes da entrada correspondente.
Assim, uma empresa pode apresentar resultado positivo e enfrentar dificuldades de liquidez.
A análise precisa considerar essas diferenças para evitar conclusões equivocadas.
Os números precisam ser interpretados em conjunto
O faturamento não deve ser analisado isoladamente. O mesmo vale para a margem, os custos, as despesas e o caixa.
Uma visão gerencial consistente procura responder a perguntas como:
- O crescimento das vendas está gerando margem adequada?
- Os custos e as despesas estão evoluindo de maneira compatível com a operação?
- Os recebimentos acompanham as necessidades financeiras da empresa?
- Os recursos disponíveis são suficientes para sustentar os compromissos e os planos de crescimento?
- As decisões comerciais e operacionais estão contribuindo para os resultados pretendidos?
As respostas não estão necessariamente em um único relatório. Elas dependem da qualidade das informações, da capacidade de análise e da compreensão das relações entre as diferentes áreas do negócio.
O resultado também revela a qualidade das conexões da gestão
Uma decisão comercial pode alterar a margem. Uma decisão operacional pode modificar a estrutura de custos. Uma mudança na política de recebimentos pode pressionar o caixa.
Esses efeitos demonstram que as dimensões da gestão não funcionam de forma independente.
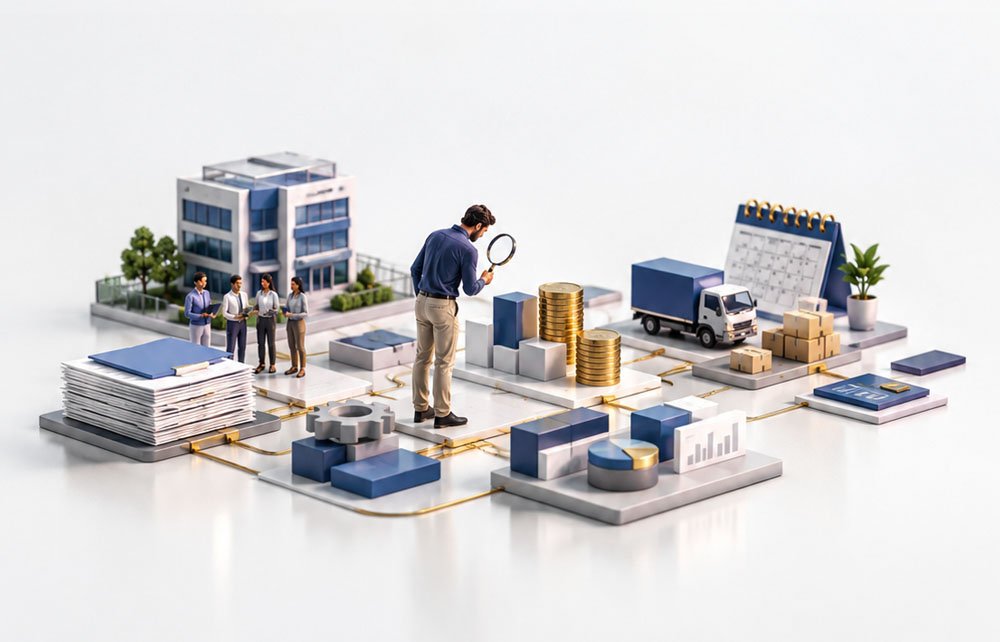
A estratégia define objetivos e prioridades. A operação consome recursos para entregar valor. As informações permitem acompanhar o desempenho. A gestão financeira evidencia consequências econômicas e necessidades de recursos.
Quando essas dimensões são analisadas separadamente, a empresa pode perceber os efeitos de uma decisão sem compreender integralmente suas causas.
Uma visão integrada permite ampliar essa compreensão e avaliar as decisões considerando seus impactos sobre o conjunto do negócio.
Sua empresa conhece os pontos que merecem atenção?
Compreender o resultado exige mais do que observar o faturamento.
É necessário identificar quais aspectos da gestão precisam ser analisados, como se relacionam e onde existem oportunidades de melhoria.
O Raio-X CT — Minidiagnóstico de Gestão Empresarial, da Controladoria Turcato, é um convite para avaliar diferentes dimensões da gestão, reconhecer possíveis pontos de atenção e refletir sobre oportunidades de melhoria.
Se você é empresário, sócio ou gestor e deseja ampliar sua visão sobre a gestão do negócio, conheça o minidiagnóstico.
Porque compreender o resultado começa por enxergar além dos números isolados.
Controladoria Turcato | Gestão com visão integrada.